
職人のみなさん、毎日お仕事お疲れ様です!
体一つ、自分の技術一つで現場を支え、稼いでいく職人の世界。本当に格好いい仕事だと思います。
しかし、ふと頭をよぎることはありませんか?
「もし怪我をして現場に出られなくなったら、収入はどうなるんだろう?」 「歳をとって今と同じように体が動かなくなったら、いつまで現場を続けられるだろう?」
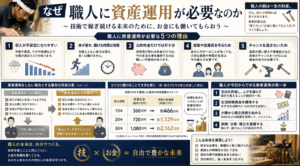
職人の稼ぎは「自分の労働(体)」と直結しています。だからこそ、現場に出ていない間も、自分の代わりに働いてお金を稼いでくれる「第二の親方」のような存在が必要です。
それこそが、今回紹介する「高配当株(こうはいとうかぶ)を使った不労所得」です。
一見、難しそうに思える株の世界ですが、実は「職人の考え方」とものすごく相性が良いのをご存知でしょうか?
この記事では、現場で忙しい職人のみなさんに向けて、専門用語をできるだけ使わず、ガッツリ分かりやすく解説します!
そもそも「高配当株」ってなに?
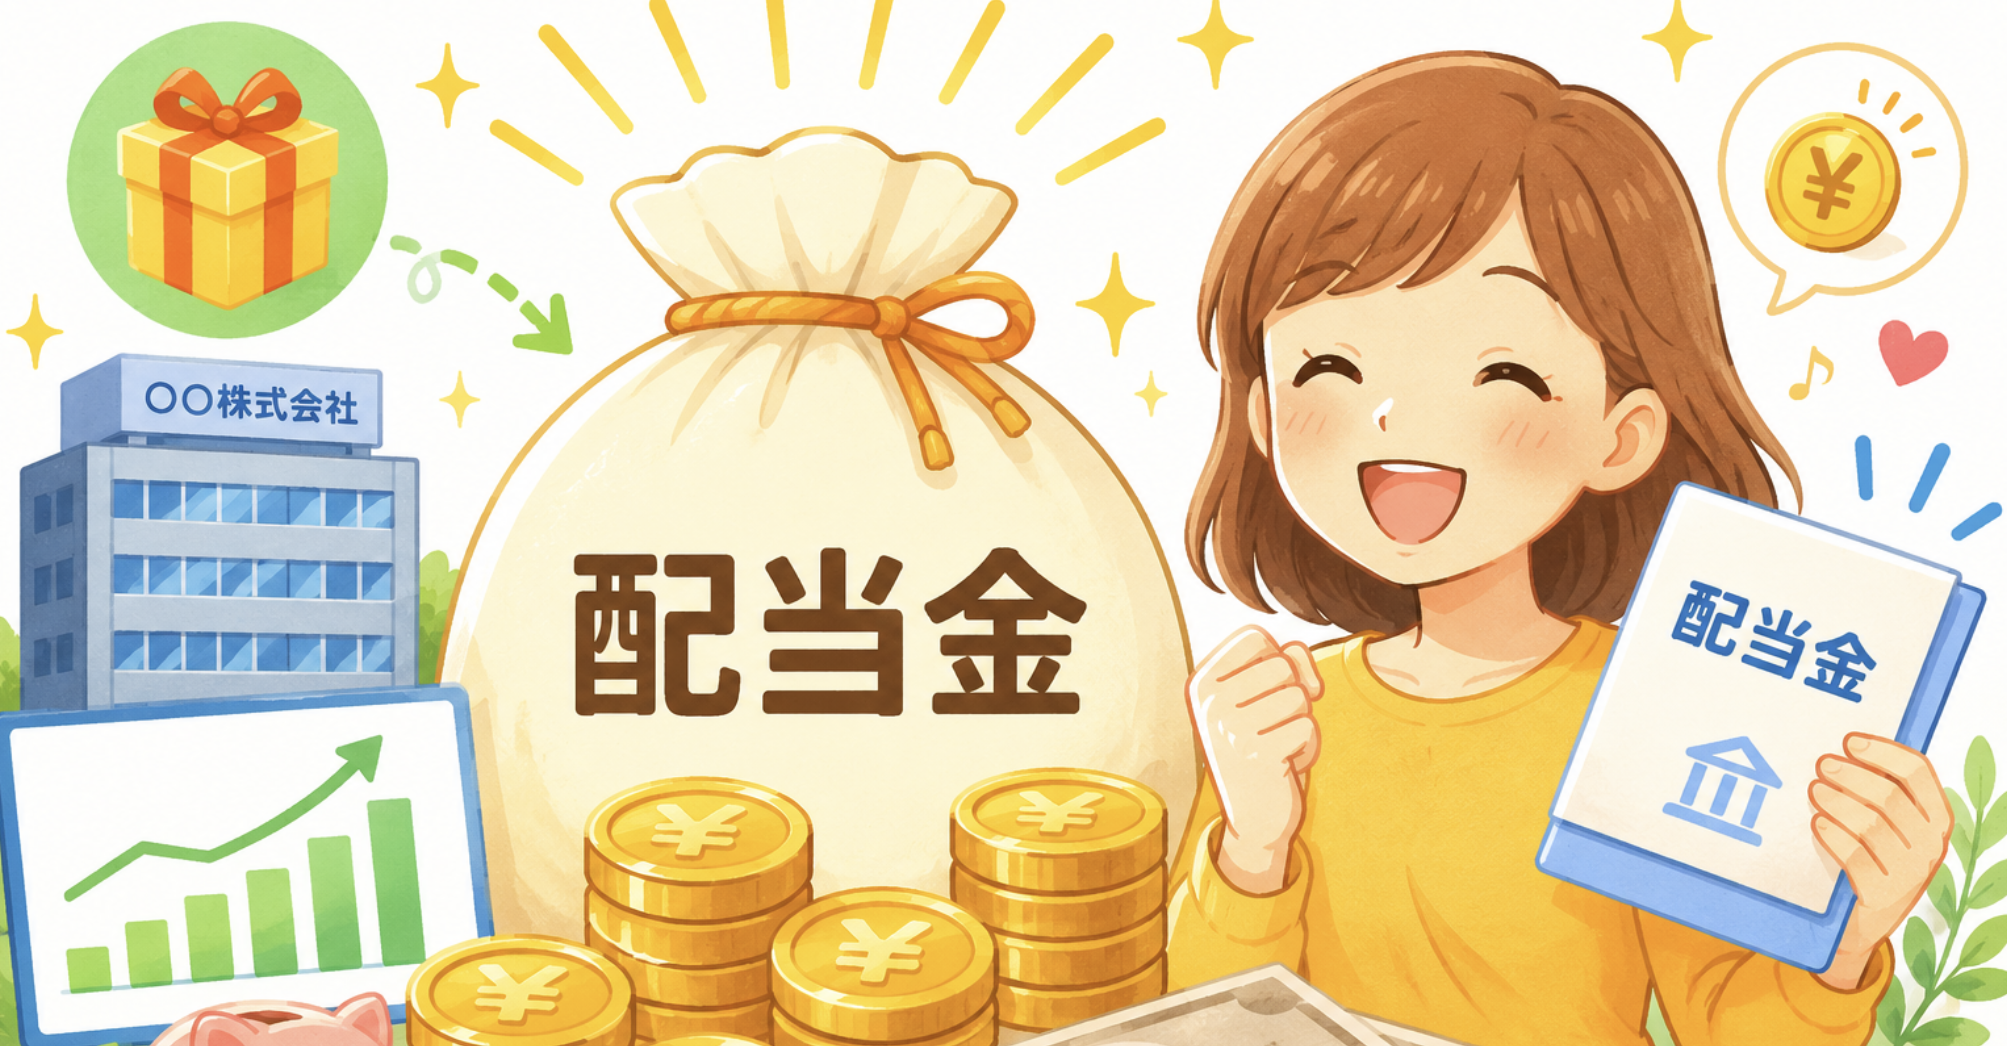
簡単に言うと、「業績の良い会社の『ミニオーナー(株主)』になって、会社の利益からお小遣い(配当金)を定期的に分けてもらう仕組み」のことです。
あなたがどこかの上場企業(例えば、大手の建設会社や工具メーカー、銀行など)の株を買うと、その会社はあなたのお金を使ってビジネスをします。そして、利益が出たら「応援してくれてありがとう!」と、年に1〜2回、あなたの口座に現金を振り込んでくれます。この現金を「配当金」と呼びます。
「高配当」ってどのくらい?
日本の銀行にお金を預けても、金利はほぼゼロですよね。100万円預けても、もらえるのは数十円〜数百円程度です。
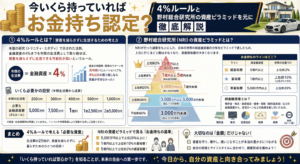
しかし「高配当株」と呼ばれるグループの会社は、年間で投資した金額の3%〜5%前後の配当金を配ってくれます。
もし、配当利回りが「4%」の株を100万円分持っていたら、毎年4万円(税引前)が、何もせずにお金を生み出す仕組みになります。
なぜ職人に「高配当株」がおすすめなのか?
星の数ほどある投資の中で、なぜ職人のみなさんに高配当株を推すのか。それには3つのハッキリとした理由があります。
① 「体」ではなく「お金」に働いてもらうため
職人の仕事は、現場に行ってナンボ、道具を握ってナンボです。つまり「自分の時間と体力」を切り売りして稼いでいます。
高配当株は、一度買ってしまえば、あなたが現場で汗を流している間も、夜寝ている間も、雨で現場が休みの日も、勝手に会社が稼いで配当金を運んできてくれます。これぞ、本物の「不労所得」です。
② 不動産投資のような「ややこしい管理」が一切ない
不労所得といえば「家賃収入(不動産投資)」を思い浮かべる人も多いでしょう。特に職人さんなら「自分でリフォームして貸し出せば…」と考えるかもしれません。
しかし、不動産は「空室リスク」「修繕費」「住人とのトラブル」など、やることが多くて本業の邪魔になりがちです。
一方、高配当株は「スマホで買って、あとはほったらかし」。管理の手間は1秒もかかりません。
③ 職人の「目利き」がそのまま投資に活きる
職人の世界では「いい道具」「いい建材」「いい会社(元請け)」を見極める目が育ちますよね。
株も同じです。「この工具メーカーの製品は現場でみんな使っているから絶対に潰れない」「このインフラ会社は不況でも仕事がなくならない」といった、現場感覚の「目利き」がそのまま強い銘柄選びに直結します。
夢の不労所得!いくら投資したら、いくら戻ってくる?
「じゃあ、実際にいくら持っていれば、どのくらいのお小遣いになるの?」という現実的な数字を計算してみましょう。
※配当利回り4%(税金を引いた後で実質3.2%)として計算してみます。
| 投資する金額 | 毎年もらえる配当金(手取り目安) | 毎月に換算すると? |
| 50万円 | 約 16,000円 | 月々のお小遣いにプラス |
| 100万円 | 約 32,000円 | ちょっといい工具が買える |
| 500万円 | 約 160,000円 | 毎年、家族で豪華な旅行に行ける |
| 1,000万円 | 約 320,000円 | 1ヶ月分の生活費や、現場の車代になる |
「1,000万円なんて無理!」と思うかもしれませんが、最初からドカンと用意する必要はありません。
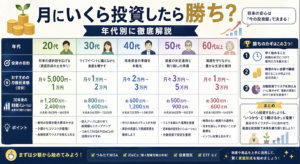
毎月の給料から「2万円」「3万円」と、まるで道具を買い足していくように、コツコツ株を買い足していけばいいのです。5年、10年と続けるうちに、気づけば雪だるま式に大きな資産に育っていきます。
職人がやりがちな「3つの大失敗」と対策
投資にはリスクもあります。特に職人さんが陥りがちな失敗パターンを先にお伝えしておきます。職人の世界と同じで、「安全第一」が鉄則です。
× 失敗①:利回りが高すぎる「ヤバい株」に手を出す
「利回り8%!めちゃくちゃ儲かるじゃん!」と、数字だけで飛びつくのは危険です。
業績が悪くて株価が暴落しているから、見かけ上の利回りが高くなっているだけの「罠」の可能性があります。そういう会社は、後から「やっぱり配当金払えません(減配・無配)」と言ってきて、大損することがあります。
- 対策: 利回りは「3%〜5%」の健全な大企業を狙うのが一番安全です。
× 失敗②:ひとつの会社に全額ぶち込む
「この会社は絶対大丈夫!」と、1社だけに全額投資するのもNGです。どんな大企業でも、不祥事や時代の変化で傾くことがあります。
- 対策: 現場の足場だって、一本の柱だけじゃ支えられませんよね。複数の柱(業績の良い異なる業界の会社)に小分けにして投資(分散投資)しましょう。
× 失敗③:株価の毎日の動きに一喜一憂する
株を買うと、スマホで毎日価格をチェックしたくなります。「あ、今日は5万円下がった…」とハラハラして仕事に集中できなくなっては本末転倒です。
- 対策: 私たちが狙うのは、毎日の「値上がり・値下がり」ではなく、定期的に入ってくる「配当金」です。家賃収入を狙う大家さんが、毎日の土地の価格を気にしないのと同じ。買って仕舞い込んだら、あとは忘れるくらいが丁度いいです。
賢く始めるためのステップ:まずは「新NISA」を使おう
高配当株投資を始めるなら、国が用意してくれている超お得な制度「新NISA(ニーサ)」の口座を証券会社で開くのが絶対条件です。
通常、株で得た配当金には約20%の税金がかかります。つまり、1万円もらえるはずの配当金が、税金で8,000円に減らされてしまうのです。
しかし、新NISAの口座の中で株を買えば、この税金がずーっと「0円(非課税)」になります。 まるまる1万円があなたの懐に入ります。これを使わない手はありません。
始める手順はこれだけ
- スマホから「SBI証券」や「楽天証券」などの大手のネット証券で、新NISA口座を申し込む(無料)。
- 銀行口座から証券口座にお金を移す。
- 誰もが知っているような、日本の超大企業(通信、銀行、総合商社など)の株を、数万円から少しずつ買ってみる。
まとめ:自分の体に頼らない「もう一つの財布」を作ろう
職人の技術は一生モノの財産ですが、人間の体には限界があります。
だからこそ、若いうちから、あるいは今この瞬間から、「お金に働いてもらう仕組み」を現場の足場を組むように、コツコツと作っていきましょう。
数年後、毎月あなたの口座に「何もしていないのに数万円が振り込まれる状態」になった時、心に大きな余裕が生まれるはずです。
「体がキツくなったら、少し仕事をセーブしても大丈夫」
そんな未来の安心を、高配当株投資で手に入れてみませんか?
まずはスマホで証券口座を開くところから、安全第一で第一歩を踏み出してみましょう!