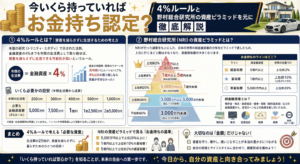

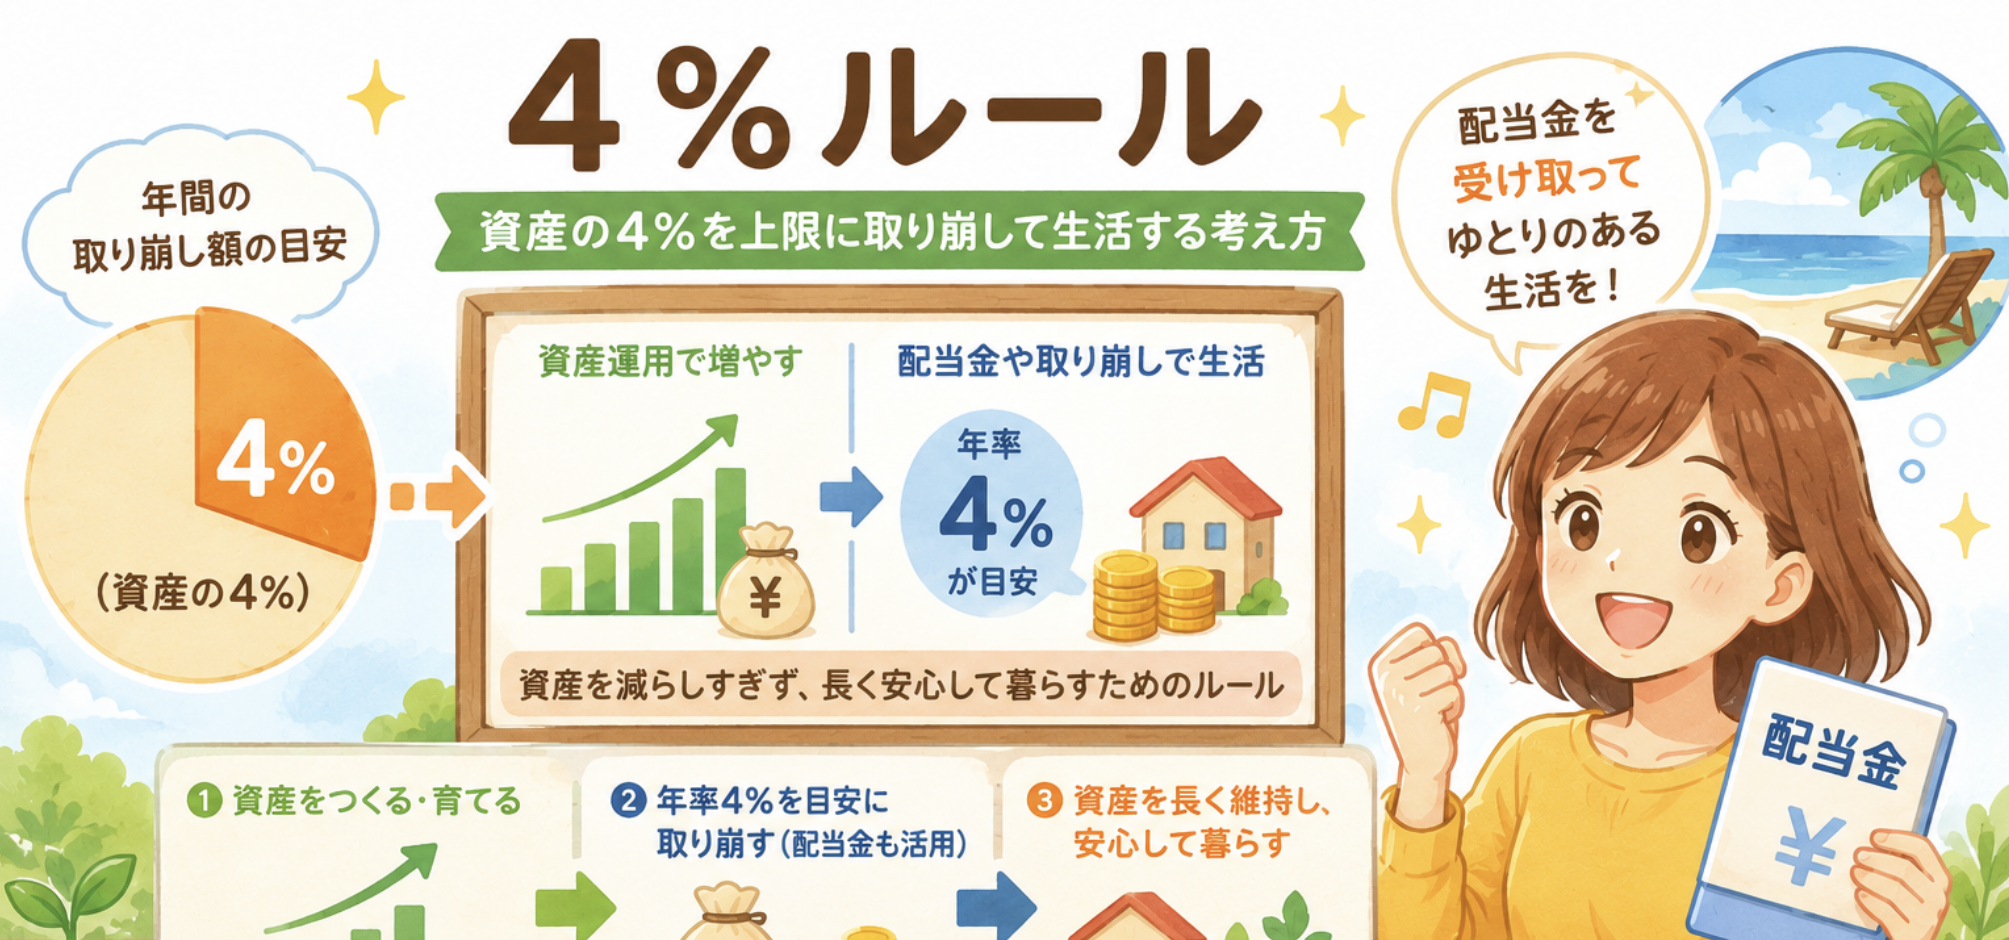
FIRE(経済的自立と早期リタイア)を目指す人の間で、いわば「登竜門」や「絶対のゴール」のように語られるのが「4%ルール」です。
これは簡単に言うと、「貯まった資産の4%ずつを毎年切り崩して生活していけば、30年経っても資産が底をつかない(むしろ増えている可能性が高い)」という、アメリカの資産運用に関する研究(トリニティ・スタディ)から生まれた超有名な理論です。
「本当にそんな魔法みたいなことができるの?」と思いますよね。
その仕組みや、いくら貯めればゴールなのか、分かりやすく徹底解説します!
1. なぜ「4%」なら減らないのか?(仕組み)
なぜ資産を切り崩しているのに、お金が無くならないのでしょうか?
その理由は、「資産の取り崩し額」よりも「資産の成長(運用利回り)」の方が大きいと期待できるからです。
4%ルールの前提は、お金をただの貯金として持っておくのではなく、「米国の株式や債券」などの投資信託で運用しながら切り崩すことにあります。
- アメリカの歴史的な成長率: 年平均で約 7%
- アメリカの物価上昇率(インフレ): 年平均で約 3%
- 差し引きのリアルな成長率: 7% – 3% = 4%
つまり、物価の上昇を考慮しても、資産は毎年実質4%ずつ増えていく計算になります。
「増えた分(4%)だけを毎年使っていくのだから、元本は理論上ずっと減らないよね」というのが、4%ルールの本質です。
2. 【計算式】経済的自立のゴール金額はいくら?
4%ルールを使うと、自分がリタイアするために「いくら貯めればいいのか」が秒速で計算できます。
計算式は非常にシンプルです。
$$ \text{リタイアに必要な資産額} = \text{年間の生活費} \times 25 $$
「4%の逆数(100 ÷ 4)」が「25」になるため、年間の生活費の25倍の資産を持てば、その4%で毎年の生活費を完全にまかなえる(=経済的自立)ということになります。
あなたの理想の生活費に合わせて、ゴール金額を見てみましょう。
| 毎月の生活費 | 年間の生活費 | 必要な資産額(ゴール) |
| 15万円(ミニマムな生活) | 180万円 | 4,500万円 |
| 20万円(一般的な1人暮らし) | 240万円 | 6,000万円 |
| 30万円(ゆとりある暮らし・家族) | 360万円 | 9,000万円 |
| 40万円(かなり贅沢な暮らし) | 480万円 | 1億2,000万円 |
もしあなたが「毎月20万円あれば生きていける」という場合、6,000万円をインデックスファンド(S&P500など)に投資できれば、理論上はもう一生働かなくてもいい状態(FIRE)を達成できます。
3. 日本人が4%ルールを実践する時の「3つの注意点」
これだけ聞くと完璧なルールに見えますが、これは1998年にアメリカで発表された研究がベースになっています。そのため、現代の日本人がそのまま鵜呑みにすると大失敗するリスクがあります。以下の3点は必ず頭に入れておきましょう。
① 税金と為替(円建て・ドル建て)の問題
アメリカでの研究は「アメリカ人がアメリカドルで運用して生活する」前提です。
日本人が実践する場合、投資信託を売却して利益が出たときに約20%の税金がかかります(新NISAを使えば非課税枠もありますが、上限があります)。また、円高や円安といった為替の影響も受けるため、実質は「4%」ではなく「3%〜3.5%ルール」くらいに厳しめに見積もっておく方が安全です。
② 「収益率の順序(シーケンス・オブ・リターン)」のリスク
リタイアした最初の1〜3年目に、運悪く「リーマンショック」のような大暴落が来ると、資産が大きく目減りした状態から4%を切り崩すことになります。こうなると、後半に株価が回復しても、資産の寿命が急激に縮んでしまいます。逆に、最初の数年が好景気なら、資産は一生なくならないレベルで増え続けます。リタイア直後の株価の運に左右される特性があります。
③ 物価上昇(インフレ)の波
4%ルールは、引き出す金額を毎年インフレ率に合わせて増やしていくルールです(例:1年目に100万円引き出したら、翌年インフレ率が3%なら103万円引き出す)。
近年の日本も物価が上がっていますが、自分の資産の成長が日本の物価上昇に負けてしまうと、購買力が落ちて生活が苦しくなるリスクがあります。
4.1 具体的な計算
日本国内で実践することを想定し、税金や安全マージンを考慮して「税引後で実質3.5%」で運用・取り崩しを行う、より現実的な設定で計算します。
パターン①:独身で自由に生きる「ミニマムFIRE」
- 想定する毎月の生活費: 15万円(年間180万円)
- 必要なゴール資産額: 5,150万円
【具体的な取り崩し計算】
5,150万円を世界株などのインデックスファンドで運用します(年利5%を想定)。 そこから毎年3.5%(180万円)を取り崩して生活します。
- 1年目: 5,150万円が運用で約257万円増える(5,150万 × 5%)
- 取り崩し: 生活費として180万円を引き出す(残高:5,227万円)
- 結果: 生活費を引いたのに、資産は運用益のおかげで77万円増えています。
💡 ポイント: 家賃を抑える、地方に移住するなどして生活費を「月15万円」に抑えられるなら、約5,000万円の手元資金で完全に仕事を辞めることが可能です。
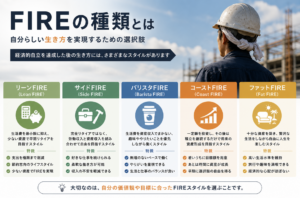
パターン②:一番人気!ゆるく働く「サイドFIRE」
- 想定する毎月の生活費: 24万円(年間288万円)
- 戦略: 半分の12万円は「週3日のバイトや好きな副業」で稼ぎ、残りの12万円(年間144万円)を資産から取り崩す。
- 必要なゴール資産額: 4,110万円
【具体的な取り崩し計算】
4,110万円を運用しながら、毎年3.5%(144万円 = 月12万円)を取り崩します。
- 1年目: 4,110万円が運用で約205万円増える(4,110万 × 5%)
- 取り崩し: 生活費の不足分として144万円を引き出す(残高:4,171万円)
- 結果: こちらも元本を減らすことなく、むしろ約61万円増えています。
💡 ポイント: 「完全に働かない」のではなく「嫌な仕事はせず、好きなことで月12万円だけ稼ぐ」というスタイルです。必要な資産額が一気に4,000万円台まで下がるため、20代〜30代から始めて40代で達成する人が続出している最も現実的なルートです。
パターン③:家族でゆとりを持つ「フルFIRE」
- 想定する毎月の生活費: 35万円(年間420万円)
- 必要なゴール資産額: 1億2,000万円
【具体的な取り崩し計算】
1億2,000万円を運用しながら、毎年3.5%(420万円)を取り崩します。
- 1年目: 1億2,000万円が運用で600万円増える(1億2,000万 × 5%)
- 取り崩し: 生活費として420万円を引き出す(残高:1億2,180万円)
- 結果: 運用で増える金額が大きいため、420万円使っても180万円資産が増えます。
💡 ポイント: 子育て世代や、旅行などの娯楽も我慢したくない場合の「大富豪ルート」です。大金に見えますが、夫婦で共働きをしながら新NISAの枠(2人で3,600万円)をフル活用し、20年〜25年かけて複利の力で1億円の大台を目指すという計算になります。
4.2 現実的な折衷案:「サイドFIRE(バリスタFIRE)」
「6,000万円とか1億円なんて、普通の会社員には無理!」と思った方も多いはず。
そこで今、現実的なゴールとして人気なのが「サイドFIRE」という生き方です。
生活費のすべてを4%ルールに頼るのではなく、半分は投資の取り崩し、半分はゆるい労働(副業やパート、好きな仕事)で稼ぐという方法です。
- 目標:毎月の生活費20万円
- 内訳:
- 10万円はバイトや副業で楽しく稼ぐ
- 残り10万円(年間120万円)を4%ルールでまかなう
この場合、必要な資産は半分の「3,000万円」で済みます。
3,000万円なら、新NISAなどを活用してコツコツ15〜20年資産運用を続ければ、多くの会社員にとって十分に手が届く現実的な数字になります。
まとめ:4%ルールは「心の自由」をくれる羅針盤
4%ルールは、絶対に崩れない完璧なバリアではありません。しかし、「あといくら貯めれば、自分の人生の主導権を完全に握れるのか」を教えてくれる強力な羅針盤になります。
「一生、定年まで満員電車に乗って働き続けなきゃいけないのか…」と絶望する必要はありません。25倍の資産を目指して、まずは「生活費の1年分」「3年分」と、少しずつ自分の自由を買い戻していく感覚で資産形成を楽しんでみてください!