
現場の仕事一筋でやってきて、これから投資や「FIRE(経済的自立と早期リタイア)」を目指すのは素晴らしい挑戦です!職人の世界でも「体力が続くうちに稼いで、あとは自分のペースで生きたい」と考える人は増えています。
しかし、投資の世界は現場と違って「知らなかった」では済まされない落とし穴がたくさんあります。まずは現場で使う道具の名前を覚えるように、投資の世界の「専門用語(道具)」を頭に叩き込みましょう。
お金の知識がゼロからでも一気にプロレベルの全体像が掴めるよう、絶対に知っておくべき100個の重要単語をジャンル別に整理しました。ガッツリ目を通してみてください!
1. FIRE・リタイアの基本(1〜10)
まずはゴールである「FIRE」に関する超重要ワードです。
- FIRE(ファイア):Financial Independence, Retire Earlyの略。経済的に自立して早期リタイアすること。
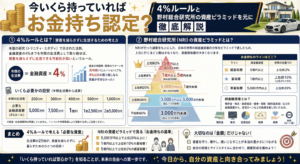
- 4%ルール:年間支出の25倍の資産を築き、年4%で運用できれば、資産を減らさずに暮らせるというFIREの基本理論。
- 25倍の法則:FIREに必要な目標資産を計算する基準(年間支出×25)。
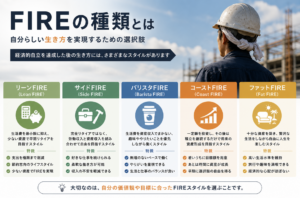
- Lean FIRE(リーン・ファイア):極限まで生活費を抑え、ミニマムな資産で早期リタイアするスタイル。
- Fat FIRE(ファット・ファイア):十分な資産を築き、贅沢な暮らしを維持しながら早期リタイアするスタイル。
- Side FIRE(サイド・ファイア):資産収入をメインにしつつ、好きな副業やバイトで少しだけ稼いで生活するスタイル。
- Barista FIRE(バリスタ・ファイア):会社を辞めて、社会保険に加入できる程度のパート(スタバのバリスタなど)をしながら暮らすスタイル。
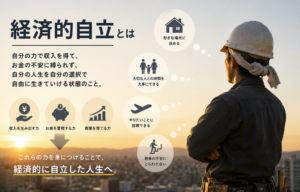
- 経済的自立:生活のために働く必要がない状態。
- 早期リタイア:定年(65歳など)を待たずに、若くして仕事をリタイアすること。
- コーストFIRE(Coast FIRE):老後の資金はすでに運用で確保できているため、現在の生活費だけを稼げばいい状態。
2. 投資の超基本・基本概念(11〜25)
現場でいう「安全第一」や「基礎工事」にあたる、絶対に外せない大前提の言葉です。
- 元本(がんぽん):自分が投資した、もともとの元手(お金)。
- 利回り(りまわり):投資したお金に対して、1年間でどれだけの利益(%)が出たかという割合。
- 単利(たんり):出た利益を手元に回収し、常に最初の元本だけで運用すること。
- 複利(ふくり):出た利益をさらに投資に回し、「利子が利子を生む」状態で雪だるま式に増やすこと(FIREの絶対条件)。
- リスク:投資の世界では「危険」ではなく、「値動きの振り幅(不確実性)」のこと。
- リターン:投資によって得られる成果(利益または損失)。
- ローリスク・ローリターン:値動きが小さく安全だが、利益も少ない(国債など)。
- ハイリスク・ハイリターン:値動きが激しく大損する可能性もあるが、大儲けできる可能性もある(暗号資産や個別株など)。
- インカムゲイン:資産を持っているだけで定期的にもらえるお金(配当金や家賃収入)。
- キャピタルゲイン:買った値段より高く売ることで得られる値上がり益。
- ポートフォリオ:自分が持っている資産(現金、株、不動産など)の「組み合わせ・内訳」のこと。
- アセットアロケーション:資産を「株に〇%、現金に〇%」と、どのジャンルにどれだけ配分するかという計画。
- 分散投資(ぶんさんとうし):卵を一つのカゴに盛るな。投資先を分けてリスクを分散すること。
- 長期投資:5年、10年、20年と長い時間をかけてじっくり資産を育てること。
- 流動性(りゅうどうせい):必要な時に、すぐ現金に換えられるかどうかの度合い。
3. 投資信託・ETF・株式投資(26〜45)
職人がFIREを目指す上で、メインの投資先となる「株」の仕組みです。
- 株式(かぶしき):企業が資金を集めるために発行する証券。買うとその会社の一部のオーナーになれる。
- 投資信託(投信 / ファンド):投資家から集めたお金を、プロが代わりに様々な株や債券にまとめて投資してくれる商品。
- ETF(上場投資信託):投資信託の一種だが、株式市場に上場しており、リアルタイムで値動きを見ながら売買できるもの。
- インデックス投資:市場全体の平均点(指数)と同じ値動きを目指す、手堅く初心者向けの投資法。
- アクティブ投資:プロが市場平均以上の成績を狙って運用する投資法。手数料が高く、インデックスに負けることも多い。
- 株価指数(インデックス):市場全体の調子を表すモノサシ(日経平均、S&P500など)。
- S&P500:アメリカの主要企業500社の株価をまとめた、世界で最も人気のある指数の一つ。
- 全世界株(オルカン):これ一つで世界中の株にまるごと投資できる、超定番の投資信託(オール・カントリー)。
- 信託報酬(しんたくほうしゅう):投資信託を持っている間、毎日引かれる「管理費用(手数料)」。安ければ安いほど良い。
- 買付手数料:投資信託や株を買うときにかかる手数料。今は「無料(ノーロード)」が基本。
- 配当金(はいとうきん):企業が儲かった利益の一部を、株主に現金で還元してくれるもの。
- 配当利回り:株価に対して、年間で何%の配当金がもらえるかという割合。
- 高配当株投資:配当金を多く出す会社の株を買い、毎月の不労所得(インカムゲイン)を作る投資法。
- 米国株:アメリカ企業の株式。アップルやアマゾンなど世界最強の企業が多く、FIREを目指す人の主軸。
- 日本株:日本の企業の株式。
- 個別株(こべつかぶ):特定の1社(例:トヨタだけ、ソニーだけ)の株を買うこと。当たればデカいがリスクも高い。
- 株主優待(かぶぬしゆうたい):日本の株特有の制度で、自社製品や割引券がもらえる特典。
- 目論見書(もくろみしょ):投資信託の「仕様書・説明書」のようなもの。手数料や投資先が書いてある。
- 基準価額(きじゅんかがく):投資信託の「値段」のこと。
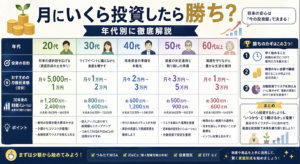
- ドル・コスト平均法:価格が上がろうが下がろうが、毎月「一定の金額(例:月3万円)」を淡々と買い続ける超王道の投資法。
4. 税金・国の制度(46〜55)
ここを間違えると、国にゴッソリ利益を持っていかれます。現場の確定申告と同じくらい重要です。
- NISA(ニーサ):投資で出た利益に税金がかからなくなる、国が作った最強の「非課税制度」。
- つみたて投資枠:NISAの中で、金融庁が認めた安全性の高い投資信託をコツコツ積み立てる枠(年間120万円まで)。
- 成長投資枠:NISAの中で、個別株やETFなども自由に買える枠(年間240万円まで)。
- 非課税保有期間:NISAで税金がかからない期間。現在は「無期限」なので一生非課税。
- iDeCo(イデコ):自分で作る個人年金制度。税金が安くなるメリットがあるが、原則60歳まで引き出せない罠がある(FIREとの相性に注意)。
- 所得税・住民税:普通は投資の利益に対して約20.315%の税金がかかる。
- 特定口座(源泉徴収あり):証券会社が税金の計算を勝手にやってくれる、初心者必須の口座タイプ。
- 一般口座:自分で年間取引報告書を作って確定申告しなければいけない面倒な口座。
- 損益通算(そんえきつうさん):複数の口座で出た「利益」と「損失」を相殺して、税金を減らすテクニック。
- 繰延効果(くりのべこうか):税金を今払わずに将来に先送りすることで、その分のお金も複利運用に回して効率よく増やすこと。
5. その他の投資対象(56〜65)
株以外にも、世の中には色々なお金の置き場所があります。
- 債券(さいけん):国や企業にお金を貸して、定期的に利息をもらう仕組み。株より安全だが増えにくい。
- 国債(こくさい):国が発行する債券。「個人向け国債」は日本で最も安全な資産の一つ。
- コモディティ:金(ゴールド)や原油、小麦など「実物資産」のこと。インフレに強い。
- 金(ゴールド):形のある安全資産。株が暴落したときに値上がりしやすい。
- REIT(リート):不動産投資信託。みんなでお金を出し合ってビルやマンションを買い、家賃収入を分配してもらう仕組み。
- 現物不動産投資:自分でアパートや戸建てを買って大家になること。職人のDIYスキルやリフォーム技術を最強に活かせる投資。
- 暗号資産(仮想通貨):ビットコインなどのデジタル通貨。一攫千金もあるが、値動きが激しすぎてFIREの土台には不向き。
- コマーシャルペーパー(CP):企業が短期の資金調達のために発行するお札のようなもの。
- 預貯金(よちょきん):銀行にお金を預けること。減らないが、インフレが起きると実質的に価値が目減りする。
- 外貨預金:米ドルなど、外国のお金で預金をすること。為替リスクがある。
6. 相場・市場の言葉(66〜75)
ニュースやネットでよく見る、相場の「天気予報」のような言葉です。
- ブル(強気相場):雄牛が角を下から突き上げる姿から、株価がグングン「上昇している局面」のこと。
- ベア(弱気相場):熊が手を上から振り下ろす姿から、株価がどんどん「下落している局面」のこと。
- 暴落(ぼうらく):株価が一気に急激に下がること。リーマンショックやコロナショックなど。
- バブル:実力以上に価格が膨れ上がっている状態。いつか弾ける。
- ボラティリティ:価格の変動の激しさ。「ボラが大きい」=値動きが荒くてハイリスク。
- 円高(えんだか):外国の通貨に対して、日本円の価値が上がること(1ドル=150円から130円になるなど)。
- 円安(えんやす):外国の通貨に対して、日本円の価値が下がること。海外の株を買うときに影響する。
- 為替ヘッジ:円高や円安による影響(リスク)を無くすための仕組み。ただし手数料がかかる。
- 含み益(ふくみえき):買った時より値上がりしているが、まだ売っていない状態の「画面上の幻の利益」。
- 含み損(ふくみぞん):買った時より値下がりしているが、まだ売っていない状態の「画面上の幻の損失」。
7. 投資のやり方・注文方法(76〜85)
実際にネット証券を操作するときに使うボタンの名前です。
- ネット証券:店舗を持たず、スマホやパソコンで格安で投資ができる証券会社(SBI証券や楽天証券が2大巨頭)。
- 成行注文(なりゆきちゅうもん):値段を指定せず、「今すぐ一番近い価格で買って(売って)」という注文。
- 指値注文(さしねちゅうもん):金額を指定して、「この値段まで下がったら買って(上がったら売って)」という注文。
- 積立設定:毎月決まった日に、決まった額を自動で買い付ける設定。一度やればあとはほったらかしでOK。
- 約定(やくじょう):株や投資信託の売り買いの注文が、無事に成立すること。
- 受渡日(うけわたしび):注文が成立した後、実際に現金と商品のやり取りが行われる日。
- 損切り(ロスカット):これ以上大損しないために、損失が出ている状態で潔く売却すること(現場の「手戻り」を最小限に抑えるイメージ)。
- 利益確定(利確・りかく):含み益が出ている資産を売って、実際の現金(利益)として確定させること。
- ナンピン(難平):買った株が下がったときに、さらに買い足して「平均して買った値段」を下げる手法。失敗すると大火傷する。
- 一括投資:手元にあるまとまったお金を、一度にドカンと全部投資すること。
8. FIREのためのマインド・生活管理(86〜100)
一番大事な、FIREを達成するための「お金の習慣」に関する言葉です。
- 生活防衛資金:ケガや病気で仕事ができなくなった時のために、投資に回さず絶対に銀行に残しておくべき現金(生活費の半年〜2年分)。
- 貯蓄率(ちょちくりつ):手取り収入のうち、どれくらいを貯金(投資)に回せたかという割合。FIRE達成スピードを最大に左右する。
- 固定費削減:家賃、保険、スマホ代など、毎月自動で引かれるお金を削ること。効果が一番デカい。
- 変動費:食費や交際費など、月によって変わるお金。
- 自己投資:自分の資格、技術、知識にお金を使うこと。職人としての単価を上げることが、投資の元手を増やす一番の近道。
- 複利の効果(アインシュタインの言葉):人類最大の発見とも言われる、時間を味方につけてお金を増やす力。
- アッパーマス層:純金融資産が3,000万円以上5,000万円未満の階層。FIREへの第一関門。
- 準富裕層:純金融資産が5,000万円以上1億円未満の階層。Side FIREが見えてくるレベル。
- 富裕層:純金融資産が1億円以上5億円未満の階層。完全なFIREが達成できるレベル。
- 資産(アセット):自分のポケットにお金を入れてくれるもの(投資信託、株、人に貸している不動産など)。
- 負債(ライアビリティ):自分のポケットからお金を奪っていくもの(使いもしない高級車のローン、過剰な住居ローンなど)。
- ライフプラン:人生の資金計画。何歳でいくら必要かを見通す設計図。
- ほったらかし投資:最初に積立設定だけして、日々の値動きを無視して本業に集中する投資スタイル(職人に一番向いている)。
- マインドセット:投資を続ける上での心の持ちよう。暴落時にパニックにならず淡々と続けるメンタル。
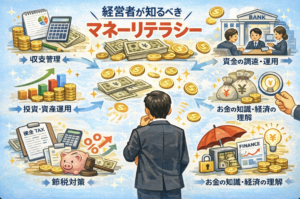
- マネーリテラシー:お金に関する知識や活用能力。これがないと、どれだけ現場で稼いでも悪い奴に騙されて毟り取られます。
💡 職人のあなたへ、最初のアドバイス
最初から100個全部丸暗記する必要はありません。 まずは「NISA(46)を使って、全世界株(33)を、ドル・コスト平均法(45)で毎月コツコツほったらかし投資(98)する」ということだけ覚えておけば、それだけでFIREへのスタートラインとしては100点満点です。
現場の仕事と同じで、投資も「安全第一」。まずは生活防衛資金(86)をしっかり確保した上で、スマホから「ネット証券(76)」の口座を開設するところから始めてみてください!応援しています。