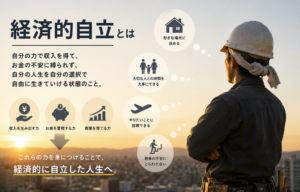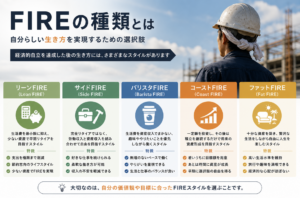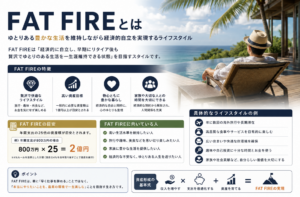

「何歳でいくら持っていればお金持ちなのか?」という問いには、明確な正解はありません。ただし、一定の目安を持つことはできます。本記事では、資産形成の現実的な指標として有名な4%ルールと、日本の資産分布を示す野村総合研究所の「資産ピラミッド」をもとに、年代別に「安定して暮らすための資産額」を具体的に考えていきます。
単なる理想論ではなく、「現実的にどこを目指せばいいのか」を軸に解説します。
目次
- 1. お金持ちの定義を整理する
- 2. 4%ルールから考える「必要資産」
- 3. 野村総合研究所の資産ピラミッド
- 4. 年代別:安定して暮らすための資産額
- ■ 20代:まずは「土台」を作る(目安:100万〜500万円)
- ■ 30代:資産形成の加速期(目安:500万〜2000万円)
- ■ 40代:安定ラインに乗る(目安:2000万〜5000万円)
- ■ 50代:準富裕層が見えてくる(目安:5000万〜8000万円)
- ■ 60代:経済的自立ライン(目安:7500万〜1億円)
- 5. 年代別まとめ(現実的ライン)
すべて表示
1. お金持ちの定義を整理する
まず重要なのは、「お金持ち=大金持ち」ではないということです。ここでは次のように定義します。
• 安定層:働きながらもお金の不安が少ない
• 準富裕層:資産収入が生活を大きく支える
• 富裕層:働かなくても生活できる
この中で特に重要なのが、「働かなくても生活できるかどうか」です。そこで基準となるのが4%ルールです。
2. 4%ルールから考える「必要資産」
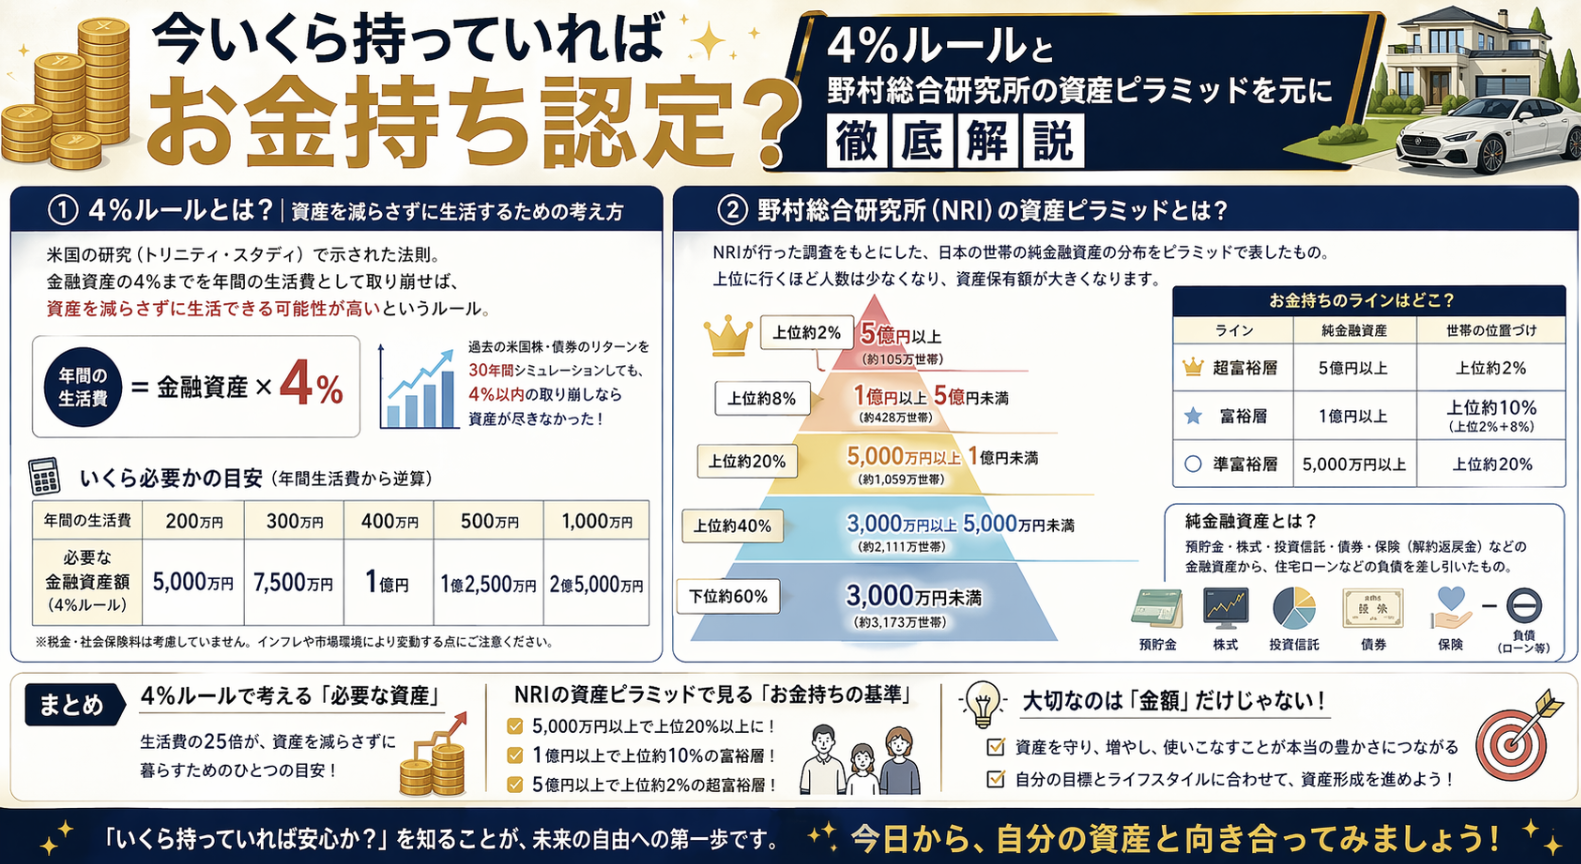
4%ルールとは、「年間生活費の4%を資産から取り崩しても、長期的に資産が枯渇しにくい」という考え方です。
例えば:
• 年間生活費300万円 → 必要資産:約7500万円
• 年間生活費400万円 → 必要資産:約1億円
• 年間生活費500万円 → 必要資産:約1億2500万円
つまり、「完全な経済的自立(FIRE)」を目指すなら、最低でも7500万円〜1億円前後が一つのラインになります。
このラインより上のエリアが無料で表示されます。
3. 野村総合研究所の資産ピラミッド
野村総合研究所は、日本の世帯を資産別に分類しています。
• 超富裕層:5億円以上
• 富裕層:1億円以上5億円未満
• 準富裕層:5000万円以上1億円未満
• アッパーマス層:3000万円以上5000万円未満
• マス層:3000万円未満
この分類をベースにすると、「お金持ち」と呼ばれるラインは最低でも5000万円以上、理想は1億円以上というのが現実的な基準になります。
4. 年代別:安定して暮らすための資産額
ここからは、4%ルールと資産ピラミッドを組み合わせて、年代別の現実的な目標を示します。
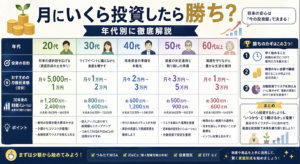
■ 20代:まずは「土台」を作る(目安:100万〜500万円)
20代は資産額よりも「習慣」と「方向性」が重要です。
• 目標資産:100万〜500万円
• 状態:生活防衛資金+投資スタート
この年代で重要なのは、「貯める力」と「増やす仕組み」を作ることです。例えば毎月3万円を年利5%で運用すると、30年後には約2500万円になります。
つまり、20代は「金額」よりも「時間」という最大の武器を持っている時期です。
■ 30代:資産形成の加速期(目安:500万〜2000万円)
30代になると、収入が上がる一方で支出も増えやすくなります(結婚・子育てなど)。
• 目標資産:500万〜2000万円
• 状態:投資額を増やし、複利を効かせる
この時期に1000万円を超えてくると、「お金が増える感覚」を実感しやすくなります。資産収入はまだ小さいですが、確実に将来の土台になります。
■ 40代:安定ラインに乗る(目安:2000万〜5000万円)
40代は資産形成の「中間地点」です。
• 目標資産:2000万〜5000万円
• 状態:アッパーマス層に到達
このラインに到達すると、資産収入が年間80万〜200万円程度(利回り4%想定)になります。生活費の一部をカバーできるようになり、「働かないと生きていけない状態」から少しずつ抜け出します。
■ 50代:準富裕層が見えてくる(目安:5000万〜8000万円)
50代はゴールが現実的に見えてくる時期です。
• 目標資産:5000万〜8000万円
• 状態:準富裕層に近づく
この水準になると、資産収入は年間200万〜320万円程度になります。生活費の大半をカバーできるため、働き方の自由度が大きく上がります。
■ 60代:経済的自立ライン(目安:7500万〜1億円)
60代は「完成」のステージです。
• 目標資産:7500万〜1億円
• 状態:4%ルールで生活可能
このラインに到達すれば、資産収入だけで生活が成立する可能性が高くなります。年金と組み合わせれば、かなり安定した生活が実現できます。
5. 年代別まとめ(現実的ライン)
整理すると以下の通りです。
• 20代:100万〜500万円(習慣作り)
• 30代:500万〜2000万円(加速)
• 40代:2000万〜5000万円(安定)
• 50代:5000万〜8000万円(準富裕層)
• 60代:7500万〜1億円(自立)
6. 「お金持ち」より重要な考え方
ここまで具体的な金額を示してきましたが、本質的に重要なのは「いくら持っているか」だけではありません。
例えば、
• 支出が少ない人は少ない資産でも豊かに暮らせる
• 支出が多い人は1億円あっても不安になる
つまり、「必要な資産額=生活コスト」で決まります。
7. 現実的な戦略
最後に、これらの目標に到達するための現実的な戦略をまとめます。
• 早く始める(20代が最強)
• 積立投資を継続する
• 生活水準を上げすぎない
• 収入アップも同時に狙う
特に重要なのは、「時間」と「継続」です。派手な投資よりも、地味な積み重ねが最も再現性の高い方法です。
まとめ
「何歳でいくらあればお金持ちか?」という問いに対する一つの答えは次の通りです。
• 5000万円:お金持ちの入口(準富裕層)
• 1億円:完全な経済的自由
そして年代別に見れば、
• 40代で3000万円
• 50代で5000万円
• 60代で1億円
このあたりが「安定して暮らせる現実ライン」と言えるでしょう。
重要なのは、他人と比較することではなく、「自分にとって十分なライン」を見つけることです。その上で、4%ルールのような客観的な指標を使いながら、着実に資産を積み上げていくことが、最も確実な道になります。