
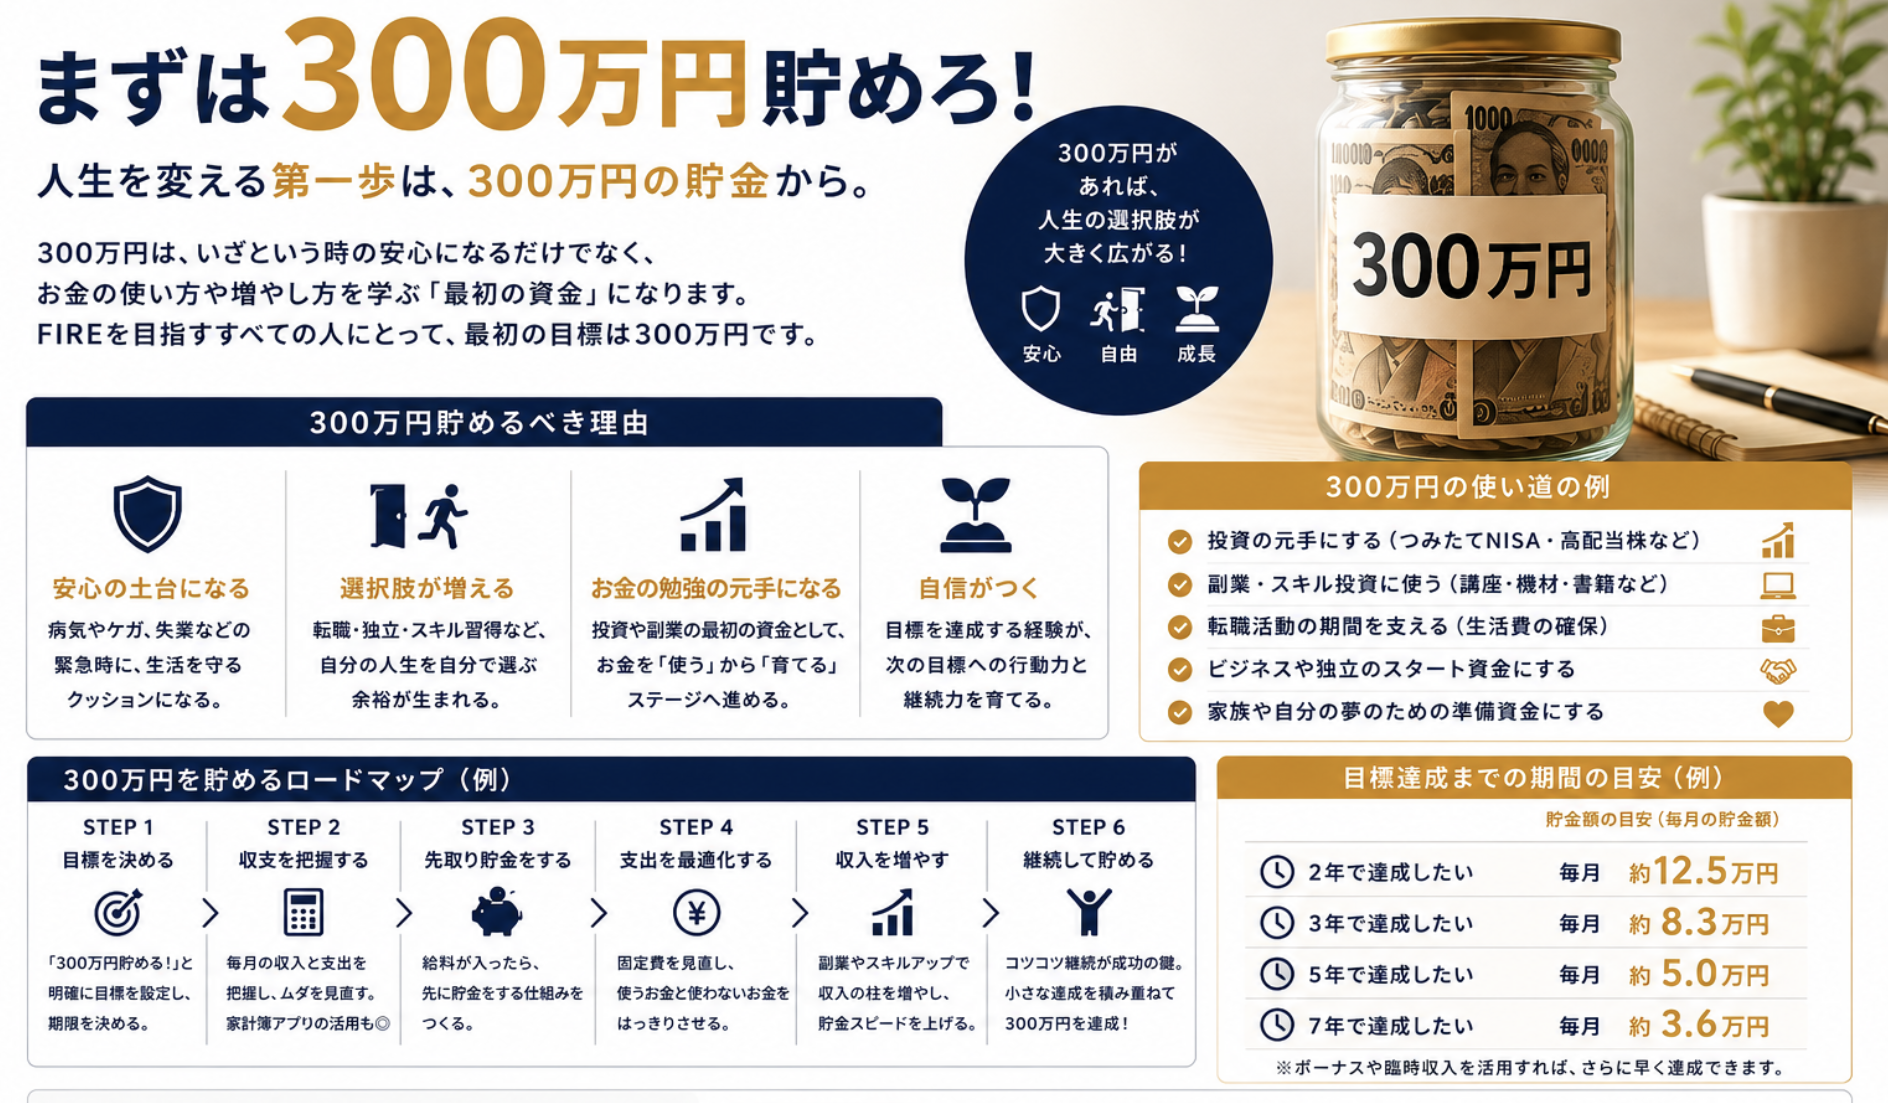
「まずは100万円」を必死の思いで突破した人が、次に目指すべき大台。それが「300万円」です。
100万円が「生活の防衛資金(守り)」であり、人生の主導権を取り戻すためのスタートラインだったとすれば、300万円は「人生のブースター(攻め)」であり、あなたの生き方の自由度を爆発的に広げるターニングポイントになります。
「300万円貯まったところで、家が買えるわけでもないし、老後安泰なわけでもない」
そう思うかもしれません。しかし、0円から100万円に増えた時とは、また全く質の違う「感情のパラダイムシフト」「環境の激変」「投資の加速」が、この300万円という数字の向こう側には待っています。
この記事では、300万円を貯めることであなたの人生にどんな奇跡が起きるのか、その全貌を分かりやすく、限界まで深く掘り下げて解説します。
1. 感情の変化:お金の「呪縛」から解き放たれ、視座が高くなる
300万円を達成した人の心に訪れるのは、100万円の時の「ホッとした安心感」を通り越した、もっと次元の高い「精神的独立」です。
「お金のために生きる」感覚の消滅
100万円の時は「もし明日クビになっても、数ヶ月は生きられる」という安心感でした。これが300万円になると、「もし明日会社を辞めても、1年〜2年は何一つ生活水準を落とさずに生きていける」という確信に変わります。
日本人の平均的な生活費(単身〜2人世帯)を考えれば、300万円は「丸1年以上、働かずに次の作戦を練る時間」を完全に買える金額です。この事実は、あなたから「お金のために我慢して今の時間を切り売りしている」という被害者意識を完全に消し去ります。
他人への嫉妬が消え、心が「凪(なぎ)」になる
貯金が少ない時期は、SNSで他人のきらびやかな生活(旅行、高級時計、ブランド品)を見ると、心がざわついたり、羨んだり、逆に卑屈になったりしがちです。
しかし、300万円を自分の力で貯めた人は、心が驚くほど穏やか(凪の状態)になります。なぜなら、「自分には、いざとなれば自由に使えるまとまった資本がある」という絶対的な余裕があるため、他人の見栄に付き合う必要性を1ミリも感じなくなるからです。マウントの合戦から完全に脱出して、自分の人生に集中できるようになります。
2. 環境(生活)の変化:人生の「リセットボタン」が手に入る
300万円というまとまった資金は、あなたの周囲の環境を「いつでも、自分の意思で作り直せる権利」を意味します。
「逃げる」という選択肢が100%リアルになる
人生には、どうしても逃げなければならない瞬間があります。
- パワハラが横行し、精神が崩壊しそうな職場
- 完全に冷え切り、一緒にいるだけで心が削れるパートナーとの関係(離婚・別居)
- 心身の健康を損なうほどの過酷な労働環境
100万円の貯金では、「引越し代や当面の生活費、次の仕事が決まるまでのリスク」を考えると、逃げることに躊躇が生まれます。しかし、300万円あれば、引越し、家具の買い替え、数ヶ月の休養、転職活動のすべての費用を支払っても、まだお釣りがきます。
「いつでもこの環境をリセットして、新しい人生をスタートできるボタン」をポケットに入れている状態になるため、結果的に現在の環境でも堂々と振る舞えるようになります。
人生の「大きな勝負」に出られる
環境を変えるのは、ネガティブな理由からだけではありません。
「ずっと挑戦したかった海外留学に行きたい」「スクールに通ってITスキルを身につけ、未経験からキャリアチェンジしたい」「小さく起業してみたい」
こうした「人生のキャリアアップのための自己投資」には、多くの場合100万〜200万円単位のまとまった初期費用が必要になります。300万円の貯金があれば、生活防衛資金を残した状態で、これらの一世一代の勝負にノーローン(借金なし)で挑むことができます。選べる人生のルートが、一般道から高速道路へと切り替わるのです。
3. 投資(未来)の変化:資産形成が「手動」から「自動」へ
300万円という金額は、投資の世界において「雪だるまの芯が十分に固まった状態」を指します。ここから、資産が勝手に増えていく感覚が現実味を帯びてきます。
投資の「果実」をはっきりと収穫できるようになる
100万円の貯金のうち、投資に回せるのはせいぜい50万円程度。年利5%で増えても年間2.5万円です。
しかし300万円あれば、100万円を「絶対に手をつけない生活防衛資金」として残しても、200万円を丸ごと投資(新NISAなど)に回すことができます。
200万円を年利5%で運用すると、年間で10万円の利益(含み益)が出ます。
年間10万円といえば、月々約8,000円。これは「毎月のスマホ代とサブスク代が、一生タダになる」のと同じインパクトです。さらに、これをそのまま複利で運用し続けた場合の未来をシミュレーションしてみましょう。
| 運用年数(元本200万円・年利5%) | 資産の総額 | 増えた金額(利益) |
| スタート時 | 2,000,000円 | 0円 |
| 5年後 | 約2,552,000円 | +約55万円 |
| 10年後 | 約3,257,000円 | +約125万円 |
| 20年後 | 約5,306,000円 | +約330万円 |
上記のように、10年放置するだけで、あなたが汗水垂らして働かなくても、お金が勝手に125万円も増えてくれるのです。300万円を超えたあたりから、「自分が働くスピード」よりも「お金が増えるスピード」が追い抜く瞬間をリアルに体感できるようになります。
投資の「暴落」にビクともしなくなる
投資を始めたばかりの初期(資産10万円〜50万円)のころは、株価が5%下がって数万円が消えただけでも、「損をした!」と夜も眠れないほど不安になるものです。
しかし、300万円(うち投資200万円)を保有し、日々の生活に圧倒的な余力がある状態になると、仮に世界的な大暴落(リーマンショック級)が来て投資額が一時的に30%目減り(-60万円)したとしても、動じなくなります。「手元に現金が100万円あるし、どうせ数年で戻るから、むしろ安く買えるチャンスだ」と、プロの投資家と同じ冷静な視点を持てるようになります。
結び:300万円は「小金持ち」への絶対的な特急券
よく「資産1000万円を目指そう」と言われますが、0円からいきなり1000万円を目指すのは、富士山を5合目からではなく、海抜0メートルから登るような絶望感があります。
ですが、安心してください。資産形成において最も過酷で、最もエネルギーを使うのは「0円から100万円にするフェーズ」です。
100万円を達成できたあなたなら、300万円までの道のりは、実はそれほど遠くありません。なぜなら、すでにあなたには「お金を貯める仕組み」が体に染み付いており、100万円の時よりも無駄な浪費をしないライフスタイルが完成しているからです。
300万円を達成した時、あなたは気づくはずです。
「あ、もう私は、お金のことで一生ビクビクして生きるステージからは卒業したんだ」と。
300万円は、あなたが自分の人生を自分のためだけに、100%自由にデザインし始めるための、最高にして最強の武器なのです。